programme
Régime des zones économiques spéciales (ZES)
Agence de Promotion des Investissements et des Exportations (APIEx) (APIEx) permanent
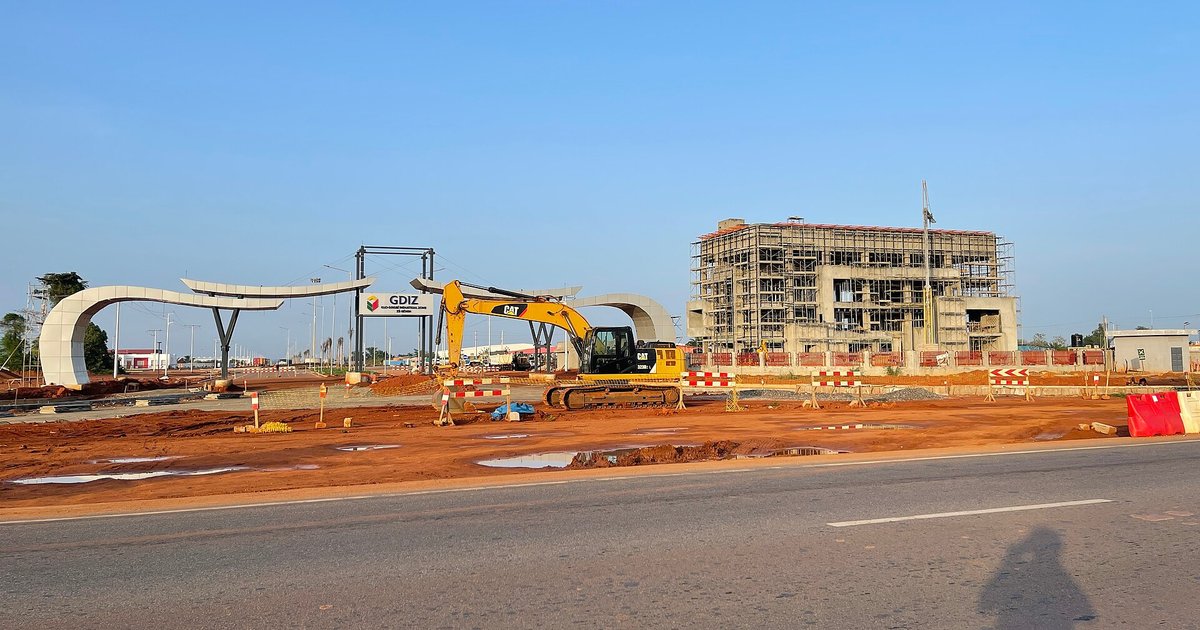
Une zone économique spéciale (ZES) est, selon l’article 2 de la loi n° 2022-38 du 3 janvier 2023, un espace du territoire national délimité par l’État pour développer un pôle économique, grâce à des avantages fiscaux et douaniers, des facilités d’implantation et des procédures administratives simplifiées accordés aux investisseurs nationaux et étrangers. Chaque zone est créée par un décret pris en Conseil des ministres, qui fixe la nature des entreprises admises, les activités éligibles et le régime applicable. La loi s’applique depuis le 1er avril 2023 et abroge la loi n° 2017-07 du 19 juin 2017.
Une entreprise qui installe dans une zone une unité de production, de transformation ou d’assemblage choisit entre deux régimes : le régime d’exportation (type 1) et le régime de la promotion des échanges intracommunautaires (type 2), divisé en trois catégories A, B et C selon le montant investi. L’installation exige un agrément du comité d’agrément. Les avantages portent sur les droits et taxes d’entrée des équipements, l’impôt sur les sociétés, la contribution des patentes et licences et le versement patronal sur salaires, pendant 12 à 17 ans d’exploitation selon le régime. L’Agence de Promotion des Investissements et des Exportations (APIEx) présente le dispositif sur sa page consacrée aux zones économiques spéciales.
- Pour qui
- Entreprises, béninoises ou étrangères, constituées en personnes morales, qui veulent installer dans une zone économique spéciale une unité de production, de transformation ou d’assemblage, ou une infrastructure pour l’industrie ou le commerce.
- Contact
- Agence de Promotion des Investissements et des Exportations (APIEx) · +229 01 52 83 66 66 · [email protected]
- Page officielle
- APIEx
Conditions
Les activités autorisées et celles qui sont interdites
L’article 4 de la loi autorise dans une ZES, pour une personne morale agréée, les activités de production industrielle, agroalimentaire ou agro-industrielle et d’assemblage d’intérêt majeur ou stratégique pour l’économie nationale, ainsi que la logistique, l’entreposage et le développement d’infrastructures pour l’industrie ou le commerce au profit de hubs internationaux de distribution ou d’entreprises installées dans la zone pour l’exportation exclusivement. Les activités commerciales ou de services qui facilitent l’activité principale de production sont admises dans des conditions fixées par décret. Sont interdites les activités illicites, notamment le trafic de drogues, de stupéfiants et d’armes, l’importation et le transit de déchets industriels et le blanchiment de capitaux, ainsi que toute activité contraire à la législation béninoise.
Qui peut être agréé
L’investisseur est une personne morale de droit privé ou public, béninoise ou non (article 22). Son projet doit être conforme aux objectifs fixés par le décret de création de la zone, et il s’engage sur deux points (article 24) : réaliser un investissement visant principalement la production ou la transformation industrielle, l’assemblage industriel, des infrastructures pour l’industrie ou le commerce, ou la valorisation des ressources nationales pour l’exportation ; créer au moins 80 % d’emplois directs permanents au profit des nationaux. Une entreprise qui bénéficie déjà d’un autre régime privilégié d’investissement est exclue. Le décret de création et le cahier des charges de chaque zone peuvent préciser ces conditions (article 25).
Pour le régime d’exportation, la loi ajoute que l’investisseur justifie avoir vocation à réaliser au moins 80 % de son chiffre d’affaires à l’exportation (article 24) ; la page de l’APIEx présente ce régime comme applicable aux entreprises qui exportent 80 % de leur production. Sur autorisation du Conseil des ministres, le comité d’agrément peut dispenser un investisseur d’une ou de plusieurs de ces conditions, ou en réduire l’exigence, lorsque son programme participe à des objectifs stratégiques de développement du gouvernement (article 26).
Les deux régimes, les seuils et les durées
L’article 34 distingue le régime d’exportation (type 1), seul à exonérer totalement de droits de douane les matières premières importées en phase d’exploitation, et le régime de la promotion des échanges intracommunautaires (type 2), qui donne droit au certificat d’origine communautaire pour les produits fabriqués. Le type 2 compte trois catégories selon le montant hors taxes de l’investissement en francs CFA (FCFA) : la catégorie 2-A de 10 à 20 milliards inclus, la 2-B au-delà de 20 et en dessous de 50 milliards, la 2-C à partir de 50 milliards. La page de l’APIEx donne les mêmes tranches.
Les exonérations d’exploitation durent 15 ans pour le type 1 et pour la catégorie 2-B, 12 ans pour la catégorie 2-A et 17 ans pour la catégorie 2-C (articles 41, 45, 46 et 47). La présentation générale de la page de l’APIEx parle d’une incitation « sur une période pouvant aller jusqu’à 15 ans » ; ses pages consacrées à chaque régime indiquent 15, 12, 15 et 17 ans, comme la loi.
Les ventes entre la zone et le reste du pays
Une vente d’une entreprise de type 1 vers le territoire douanier national ou vers une entreprise de type 2 est traitée comme une importation : l’acheteur paie, sur les matières premières utilisées pour la production, les droits et taxes de douane et la taxe sur la valeur ajoutée (TVA) de droit commun (article 39). Le même article soumet les investisseurs agréés, pendant les 12 premières années d’exploitation, à un prélèvement fiscal annuel de 3 % sur le chiffre d’affaires réalisé sur le territoire douanier national. À l’inverse, les ventes faites depuis le territoire national, ou par une entreprise de type 2, vers une entreprise de type 1 sont traitées comme des exportations, exonérées de droits et taxes de douane et de TVA ; les prélèvements et redevances obligatoires à l’exportation s’appliquent toutefois, notamment aux matières premières vendues vers la zone (article 40).
Les avantages du régime d’exportation (type 1)
Pendant la période fixée pour réaliser les investissements, l’article 41 exonère totalement des droits et taxes d’entrée les matériels, outillages et véhicules utilitaires destinés exclusivement à la production, ainsi que les pièces de rechange spécifiques aux équipements importés, dans la limite de 15 % de la valeur coût, assurance et fret (CAF) des équipements. Restent dus la taxe de voirie, la taxe de statistique, le timbre douanier, le prélèvement communautaire, le prélèvement communautaire de solidarité et le prélèvement de solidarité. Le renouvellement ou la modernisation d’équipements en cours d’exploitation bénéficie de la même exonération, sur décision du comité d’agrément saisi par la société d’aménagement et de gestion (article 42).
Pendant les 15 premières années d’exploitation, l’entreprise est exonérée des droits de douane sur les matières premières, de l’impôt sur les sociétés, de l’acompte sur impôt assis sur les bénéfices, de l’impôt minimum forfaitaire, de la contribution des patentes et licences, du droit d’enregistrement en cas d’augmentation du capital et du versement patronal sur salaires. Au-delà, l’exonération des droits de douane sur les matières premières demeure, et l’entreprise passe au droit commun avec un taux réduit de 15 % pour l’impôt sur les sociétés. Les cessions de biens, transferts et apports entre entreprises de type 1 d’une zone sont exonérés de droits de mutation et d’enregistrement et d’impôt sur les plus-values, et les exportations des biens produits dans la zone ne sont soumises à aucune taxation (articles 43 et 44).
Les avantages du régime des échanges intracommunautaires (type 2)
Dans les trois catégories, la période de réalisation des investissements ouvre la même exonération des droits et taxes d’entrée qu’au type 1, avec les mêmes exceptions, sur les matériels, outillages et véhicules utilitaires destinés exclusivement à la production et sur les pièces de rechange spécifiques aux équipements importés (articles 45, 46 et 47). Pour les catégories A et B, ces pièces sont exonérées dans la limite de 15 % de la valeur CAF des équipements ; pour la catégorie C, l’article 47 ne mentionne pas cette limite, que la page de l’APIEx reprend. Le renouvellement ou la modernisation d’équipements suit la même règle qu’au type 1 (article 48).
En exploitation, la catégorie 2-A est exonérée pendant 12 ans de l’impôt sur les sociétés, de l’acompte sur impôt assis sur les bénéfices, de l’impôt minimum forfaitaire et de la contribution des patentes et licences, et bénéficie d’une réduction de 50 % du versement patronal sur salaires ; au-delà, l’impôt sur les sociétés relève du droit commun, à 15 %. La catégorie 2-B reçoit les mêmes exonérations pendant 15 ans, avec une réduction de 80 % du versement patronal, puis revient au droit commun pour l’impôt sur les sociétés. La catégorie 2-C bénéficie pendant 17 ans des mêmes exonérations, de l’exonération du versement patronal et de celle du droit d’enregistrement en cas d’augmentation du capital, puis revient au droit commun pour l’impôt sur les sociétés. Dans les trois catégories, les exportations hors du territoire douanier national ne sont soumises à aucune taxation, et les cessions, transferts et apports entre entreprises de type 2 d’une zone sont exonérés de droits de mutation et d’enregistrement et d’impôt sur les plus-values (article 49).
Change, emploi et séjour des étrangers
Sous réserve de la réglementation des changes, les personnes admises peuvent rapatrier les profits de leurs activités dans la zone, effectuer des opérations de change, investir, emprunter, prêter et distribuer des bénéfices (article 37). Elles transfèrent librement, par des banques ou institutions financières agréées, les distributions de bénéfices et de dividendes, les redevances, les frais de gestion et d’assistance technique, les intérêts bancaires et les paiements liés aux transferts de technologies ou aux achats de biens et services à l’étranger (article 38). Un guichet unique, installé dans chaque zone et géré par l’autorité administrative, personne morale de droit public qui représente l’État auprès des zones, regroupe les administrations qui interviennent dans la création, l’exploitation et le contrôle des entreprises (articles 6 et 7).
Les salariés sont recrutés par contrat de travail librement négocié ; l’employeur respecte la législation sur la protection sociale et souscrit obligatoirement une assurance maladie pour tous ses employés (article 50). Les investisseurs admis bénéficient d’une procédure simplifiée pour les visas d’entrée et les cartes de résident (article 51). Sauf visa en cours de validité, un salarié étranger obtient une carte de résident avant sa prise de service ; elle est délivrée pour cinq ans renouvelables, contre paiement des droits correspondants mais sans caution de rapatriement (article 52).
L’agrément : demande, décision et délais
L’admission dans une zone est subordonnée à un agrément délivré par le comité d’agrément (article 23). La société d’aménagement et de gestion de la zone, désignée par décret, accueille les investisseurs, les aide à préparer leur demande et établit le rapport d’examen préliminaire au vu duquel le comité délivre l’agrément (articles 10, 12 et 20). Le contenu du dossier est fixé par décret pris en Conseil des ministres. La société dispose de 30 jours ouvrables à compter du dépôt du dossier pour informer l’investisseur de la décision du comité, qui lui est notifiée avec copie à l’autorité administrative (article 27).
L’agrément fixe les délais de réalisation du projet et les conditions particulières de l’investissement. L’investisseur peut demander à la société une prorogation motivée, que le comité accorde en tout ou en partie après avis de la société. Si l’investissement n’est pas réalisé dans le délai prescrit, le comité retire l’agrément dans les 30 jours suivant sa saisine (article 28). Toute modification substantielle du programme d’investissement doit être autorisée au préalable par le comité (article 33).
Les obligations de l’entreprise et le retrait de l’agrément
L’entreprise agréée informe la société d’aménagement et de gestion du niveau de réalisation de son programme à la fin de chaque semestre, lui remet à la fin de chaque année civile un rapport sur son programme et son activité, et dépose ses comptes sociaux à la fin de chaque exercice auprès de l’autorité administrative, avec copie immédiate à la société (article 33). Les entrées et sorties de marchandises, les cessions entre entreprises de la zone et les destructions ou pertes de marchandises font l’objet d’une déclaration mensuelle à l’autorité administrative, sur un formulaire unique (article 36).
L’agrément peut être retiré pour violation de la loi ou du cahier des charges de la zone, ou pour violation grave d’autres dispositions légales (article 29). Après enquête, la société met l’investisseur en demeure ; sans effet dans les 30 jours suivant la réception, elle peut demander le retrait au comité (article 30). Le recours se forme devant les juridictions compétentes dans les 60 jours suivant la notification ; il n’est pas suspensif, la juridiction statue dans les trois mois au plus tard, et la conciliation, la médiation et l’arbitrage restent possibles (article 31). Une fois le retrait confirmé, l’investisseur paie les droits, impôts et taxes dus dans les 30 jours suivant la notification de leur mise en recouvrement, perd toutes les exonérations, cesse immédiatement son activité et quitte la zone dans un délai de six mois au plus (article 32).
Les entreprises déjà engagées à Glo-Djigbé
La page de l’APIEx présente la Glo-Djigbé Industrial Zone (GDIZ), située à 45 km de Cotonou et dédiée à la transformation locale de produits agricoles comme le coton, la noix de cajou, l’ananas, la noix de karité et le soja. L’article 53 de la loi, qui écrit « Glo-Djibé », dispense des montants minimums d’investissement les entreprises qui ont obtenu un agrément provisoire ou demandé à s’installer dans cette zone ; leurs formalités et procédures engagées restent valables.
Ces entreprises conservent leurs avantages légaux antérieurs pendant 15 ans à compter de l’entrée en vigueur de la loi, puis passent de plein droit aux dispositions de la loi applicables en phase d’exploitation. Avant ce terme, elles peuvent opter pour les avantages de la loi si elles les jugent plus favorables : la demande est adressée à la société d’aménagement et de gestion, qui saisit le comité d’agrément, et celui-ci constate par délibération spéciale la date à partir de laquelle les nouveaux avantages remplacent les anciens.
Guides liés
 Vendre
Comment se lancer dans la filière avicole au Bénin ?
En 2024, le Bénin a importé 90 100 tonnes de viandes et d’abats de volailles, contre 132 900 en 2023 ; la production locale couvre environ 8 % de la demande, d’après l’APIEx.
7 étapes Vendre
Comment se lancer dans la filière manioc au Bénin ?
Le Burkina Faso voisin, premier marché africain de la fécule de manioc, en a importé 35 116 tonnes en 2023 ; la Côte d’Ivoire est son principal fournisseur.
8 étapes Vendre
Comment se lancer dans la filière palmier à huile au Bénin ?
Selon l’APIEx, le Bénin a importé 159 204 tonnes d’huile de palme raffinée en 2023, contre 2 278 tonnes d’huile brute ; il achète 273 tonnes de noix et d’amande de palmiste par an en moyenne de 2021 à 2023.
8 étapes